Wer langfristig Vermögen aufbauen möchte, landet früher oder später beim S&P 500. Der Index bündelt die großen börsennotierten US-Unternehmen, lässt sich über ETFs einfach ins Depot holen und ist trotzdem weniger breit, als viele Anleger annehmen. Ich zeige, wie das Barometer funktioniert, worauf deutsche Anleger bei der ETF-Auswahl achten sollten und welche Risiken hinter der scheinbaren Einfachheit stecken.
Die wichtigsten Fakten zum US-Leitindex auf einen Blick
- 503 Bestandteile bildeten den Index laut dem Stand vom 31. August 2026, obwohl der Name auf 500 Unternehmen hindeutet.
- Die Gewichtung erfolgt nach der Streubesitz-Marktkapitalisierung. Große Konzerne beeinflussen die Entwicklung deshalb deutlich stärker.
- Ein ETF macht den Index für deutsche Anleger zugänglich, doch Währung, Steuern und Fondskosten bleiben wichtige Entscheidungspunkte.
- Der Index deckt vor allem US-Großunternehmen ab und ersetzt kein weltweit diversifiziertes Portfolio.
- Für langfristige Ziele zählt aus meiner Sicht vor allem ein regelmäßiger Sparplan mit niedrigen Kosten und langem Anlagehorizont.
Was der S&P 500 wirklich abbildet
Der S&P 500 ist ein Aktienindex für große Unternehmen, die an US-Börsen gehandelt werden. Er wurde 1957 in seiner heutigen Form eingeführt und gilt als wichtiges Barometer für den US-amerikanischen Large-Cap-Markt, also für Unternehmen mit besonders hoher Börsenbewertung.
Der Name ist etwas ungenau. Am 31. August 2026 enthielt der Index 503 Wertpapiere, weil einzelne Unternehmen mit mehreren Aktiengattungen vertreten sein können. Gemeint sind also nicht zwingend 500 verschiedene Konzerne und auch nicht die 500 größten Aktien nach einer simplen Rangliste.
Enthalten sind bekannte Namen aus Technologie, Gesundheit, Finanzen, Industrie, Kommunikation und Konsum. Trotzdem ist der Index kein gleichmäßig verteilter Korb. Die größten Unternehmen nehmen einen erheblichen Anteil ein. Laut S&P Dow Jones Indices entfielen Ende August 2026 rund 37,8 Prozent auf die zehn größten Bestandteile.
Direkt kaufen kann man den Index nicht. Er ist eine Rechengröße. Wer daran partizipieren möchte, nutzt in der Praxis meist einen börsengehandelten Indexfonds, der die Wertentwicklung möglichst genau nachbildet.
Wie Unternehmen in den Index gelangen und gewichtet werden
Über die Aufnahme entscheidet ein Indexkomitee anhand einer festen Methodik. Dabei spielen unter anderem Börsenwert, Handelbarkeit, Streubesitz, finanzielle Voraussetzungen und eine ausgewogene Branchenstruktur eine Rolle. Es gibt deshalb keine einzelne magische Marktkapitalisierungsgrenze, ab der ein Unternehmen automatisch aufgenommen wird.
Die Gewichtung erfolgt nach der Streubesitz-Marktkapitalisierung. Dafür zählt nicht nur der gesamte Börsenwert eines Unternehmens, sondern vor allem der Anteil der Aktien, der tatsächlich frei am Markt handelbar ist. Ein Gründer, Staat oder Großaktionär kann den Indexanteil daher indirekt begrenzen, wenn ein großer Teil der Aktien dauerhaft gebunden ist.
| Begriff | Bedeutung für Anleger |
|---|---|
| Marktkapitalisierung | Aktienkurs multipliziert mit der Zahl der ausgegebenen Aktien |
| Streubesitz | Aktienanteil, der dem freien Handel zur Verfügung steht |
| Marktkapitalisierungsgewichtung | Große Unternehmen erhalten einen größeren Einfluss auf die Indexentwicklung |
| Quartalsweise Überprüfung | Zusammensetzung und Gewichte werden regelmäßig überprüft und angepasst |
Die Überprüfung findet grundsätzlich quartalsweise in den Monaten März, Juni, September und Dezember statt. Das bedeutet nicht, dass Anleger selbst umschichten müssen. Ein guter ETF übernimmt diese Anpassungen automatisch und verkauft beispielsweise ausscheidende Titel, während neu aufgenommene Unternehmen ergänzt werden.
Genau hier liegt ein praktischer Vorteil eines Indexfonds. Ich muss nicht selbst entscheiden, welche einzelne US-Aktie in fünf Jahren noch zu den Marktführern gehört. Gleichzeitig sollte man die Gewichtung nicht mit perfekter Diversifikation verwechseln, denn der Erfolg weniger Technologiekonzerne kann die gesamte Wertentwicklung spürbar beeinflussen.
Warum ein ETF auf US-Großunternehmen sinnvoll sein kann
Ein ETF auf den US-Leitindex verbindet mehrere Unternehmen in einem einzigen Wertpapier. Mit einem Sparplan können Anleger bereits ab kleinen monatlichen Beträgen investieren, ohne jede Aktie einzeln kaufen zu müssen. Das senkt den Aufwand und verteilt das Einzelwertrisiko über viele Firmen.
Der größte Vorteil ist für mich die einfache, regelbasierte Umsetzung. Statt ständig Nachrichten zu verfolgen oder Gewinner vorhersagen zu wollen, investiert man in einen breiten Ausschnitt des US-Aktienmarkts. Unternehmen, die an Bedeutung verlieren, können aus dem Index verschwinden, während aufstrebende Konzerne nachrücken.
Ein Indexfonds ist allerdings kein Sicherheitsprodukt. Der Wert kann in einer Börsenkrise deutlich fallen. Auch ein Rückgang von 30 oder 40 Prozent ist bei einem reinen Aktieninvestment nicht ausgeschlossen. Wer das Geld in zwei oder drei Jahren für einen Immobilienkauf oder eine größere Ausgabe benötigt, sollte deshalb nicht den gesamten Betrag in einen solchen ETF stecken.
Der Index bietet zudem keine vollständige internationale Streuung. Europäische, japanische, kanadische oder Schwellenländeraktien sind nicht automatisch enthalten. Die Konzentration auf die USA kann langfristig gut funktionieren, erhöht aber die Abhängigkeit von der US-Wirtschaft, dem US-Dollar und der Bewertung großer amerikanischer Unternehmen.
Welcher ETF für Anleger in Deutschland passt
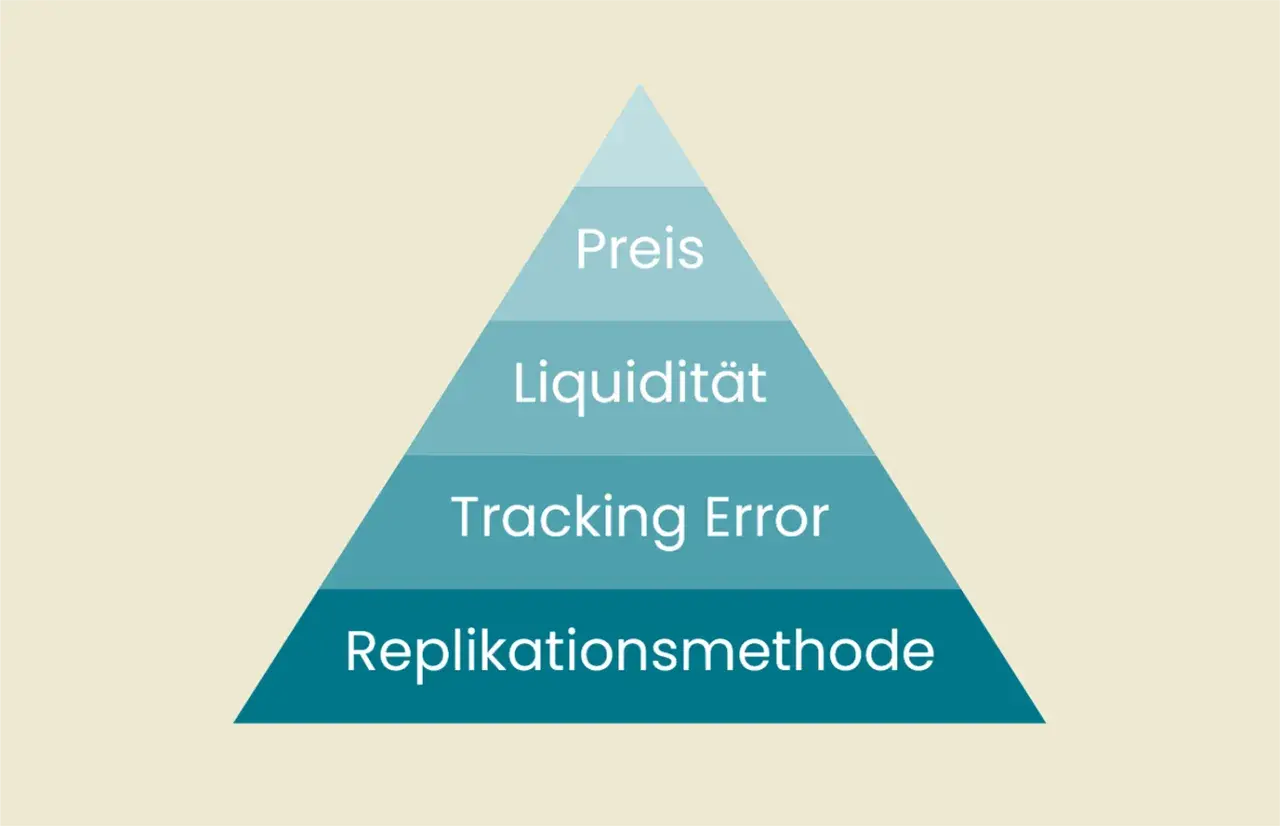
Bei der Auswahl würde ich nicht zuerst auf den Fondsnamen oder die Werbung schauen. Wichtiger sind Indexabbildung, laufende Kosten, Fondsgröße, Handelsplatz, Ausschüttungspolitik und die steuerliche Behandlung. Zwei ETFs können denselben Index verfolgen und sich trotzdem bei Kosten, Struktur und praktischer Handhabung unterscheiden.
Thesaurierend oder ausschüttend
Ein thesaurierender ETF legt erhaltene Dividenden automatisch wieder an. Das passt häufig zu einem langfristigen Sparplan, weil kein Geld ungenutzt auf dem Verrechnungskonto liegen bleibt. Ein ausschüttender ETF zahlt die Erträge regelmäßig aus und kann interessant sein, wenn Anleger laufende Einnahmen wünschen.
Steuerlich sind beide Varianten in Deutschland nicht völlig unterschiedlich zu betrachten. Bei thesaurierenden Fonds kann die Vorabpauschale eine Rolle spielen, während bei ausschüttenden ETFs die ausgezahlten Erträge berücksichtigt werden. Der Broker führt die Steuer meist automatisch ab, trotzdem sollte der Freistellungsauftrag korrekt eingerichtet sein.
Physische oder synthetische Replikation
Physische ETFs kaufen die Indexbestandteile direkt oder über eine optimierte Auswahl davon. Synthetische ETFs bilden die Wertentwicklung über Tauschgeschäfte, sogenannte Swaps, nach. Beide Varianten können funktionieren, doch ich bevorzuge für Einsteiger meist eine transparente Struktur, die sich leicht nachvollziehen lässt.
Die wichtigsten Auswahlkriterien
| Kriterium | Worauf es ankommt |
|---|---|
| TER | Laufende Fondskosten. Niedrige Gebühren helfen, die Rendite nicht unnötig zu belasten. |
| Tracking Difference | Zeigt, wie stark die tatsächliche Wertentwicklung vom Index abweicht. |
| Fondsvolumen | Ein größeres Volumen kann für Handelbarkeit und langfristige Stabilität sprechen. |
| Ausschüttung | Thesaurierend für automatisches Wiederanlegen, ausschüttend für regelmäßige Auszahlungen. |
| Währung | Ein Handel in Euro beseitigt nicht automatisch das US-Dollar-Risiko. |
Die laufenden Kosten liegen bei großen Standard-ETFs häufig im niedrigen Zehntelprozentbereich, können aber je nach Anbieter und Produkt abweichen. Entscheidend ist nicht allein die TER, sondern die tatsächliche Abweichung vom Index. Ein scheinbar günstiger Fonds ist wenig attraktiv, wenn er den Vergleichsindex dauerhaft schlechter abbildet.
Für deutsche Privatanleger kommt die steuerliche Teilfreistellung hinzu. Bei einem als Aktienfonds eingestuften ETF können grundsätzlich 30 Prozent der Erträge steuerfrei bleiben, sofern die gesetzlichen Voraussetzungen erfüllt sind. Die konkrete Einordnung sollte man im Fondsprofil oder beim Broker prüfen, denn Steuerregeln können sich ändern und ersetzen keine individuelle Steuerberatung.
US-Index, MSCI World oder All-World
Die häufigste Fehlentscheidung ist nicht die Wahl zwischen zwei ähnlichen ETFs, sondern die falsche Annahme, jeder globale Aktienfonds sei automatisch besser oder sicherer. Die passende Lösung hängt davon ab, ob Anleger gezielt auf die USA setzen oder die regionale Verteilung möglichst breit halten möchten.
| Anlage | Stärken | Grenzen |
|---|---|---|
| US-Großaktienindex | Klare Ausrichtung auf profitable und große US-Unternehmen, einfache Struktur | Hohe USA- und Dollarabhängigkeit, keine Small Caps aus anderen Regionen |
| MSCI World | Aktien aus mehreren Industrieländern, trotzdem hoher USA-Anteil | Schwellenländer fehlen meist, US-Konzentration bleibt vorhanden |
| All-World-ETF | Industrieländer und Schwellenländer in einem Produkt | Etwas komplexer, oft leicht höhere Kosten |
Wer bereits einen globalen ETF besitzt, erhöht mit einem zusätzlichen US-ETF vor allem das Gewicht amerikanischer Unternehmen. Das kann eine bewusste Entscheidung sein, ist aber keine neue Diversifikation. Ich würde deshalb vor dem Kauf prüfen, ob der zusätzliche Fonds wirklich eine Lücke schließt oder nur bekannte Namen stärker ins Depot holt.
Die Risiken, die in vielen Depots unterschätzt werden
Währungsrisiko
Ein in Euro gehandelter ETF bleibt wirtschaftlich stark vom US-Dollar abhängig, wenn die enthaltenen Aktien in Dollar bewertet werden. Steigt der Euro gegenüber dem Dollar, kann das die Rendite eines deutschen Anlegers dämpfen. Eine währungsgesicherte Anteilsklasse reduziert diese Schwankung, verursacht aber zusätzliche Kosten und ist nicht automatisch langfristig überlegen.
Klumpenrisiko durch die größten Unternehmen
Viele Anleger denken bei mehreren hundert Aktien an eine völlig gleichmäßige Verteilung. Tatsächlich entfällt ein großer Anteil auf wenige Marktführer. Wenn diese Unternehmen wegen hoher Bewertungen, Regulierung oder schwächerer Gewinne unter Druck geraten, spürt das gesamte Investment die Bewegung.
Verwechslung von Kursindex und Gesamtrendite
Bei einem Kursindex werden Dividenden nicht in gleicher Weise berücksichtigt wie bei einem Total-Return-Index. Für die Beurteilung eines ETFs sollte ich deshalb prüfen, ob der Fonds die Netto- oder Bruttogesamtrendite des zugrunde liegenden Index abbildet. Nur dann ist ein fairer Vergleich der Wertentwicklung möglich.
Lesen Sie auch: Rheinmetall im ETF - Welcher Fonds passt zu dir?
Falsches Timing
Nach einer starken Börsenphase einzusteigen und bei der ersten größeren Korrektur zu verkaufen, zerstört häufig mehr Rendite als die Wahl zwischen zwei günstigen ETFs. Ein Sparplan kann den Einstieg zeitlich verteilen, schützt aber nicht vor Verlusten. Er hilft vor allem dabei, nicht jede Anlageentscheidung von der Stimmung des Tages abhängig zu machen.
Für Geld, das in weniger als fünf Jahren gebraucht wird, halte ich ein reines Aktieninvestment grundsätzlich für ungeeignet. Ein ausreichender Notgroschen und ein realistischer Anlagehorizont von mindestens zehn Jahren schaffen die bessere Grundlage für einen solchen ETF.
Ein nüchterner Plan für den Einstieg in den US-Aktienmarkt
Ich würde zuerst die eigene Depotstruktur prüfen und entscheiden, ob ein US-Schwerpunkt wirklich gewünscht ist. Danach reichen meist ein passender UCITS-ETF, ein günstiger Sparplan und eine feste monatliche Rate. Einzelaktien, Hebelprodukte oder häufiges Umschichten sind für den langfristigen Vermögensaufbau nicht erforderlich.
Der Index ist besonders interessant für Anleger, die die wirtschaftliche Stärke großer US-Unternehmen abbilden möchten und starke zwischenzeitliche Schwankungen aushalten können. Wer eine breitere geografische Streuung bevorzugt, fährt mit einem globalen ETF möglicherweise entspannter. Die beste Lösung ist nicht die spektakulärste, sondern diejenige, die man auch in einer Krise konsequent weiterhält.
Damit wird aus einem bekannten Börsenbarometer ein brauchbares Werkzeug für finanzielle Freiheit: niedrige Kosten, regelmäßiges Investieren, ausreichend Zeit und ein Depot, dessen Risiko zur eigenen Lebenssituation passt.