Viele Menschen wollen regelmäßig Vermögen aufbauen, ohne jeden Monat selbst den richtigen Kaufzeitpunkt finden zu müssen. Ein ETF-Sparplan erledigt genau das automatisiert: Sie legen eine Sparrate fest, investieren in einen breit gestreuten Fonds und lassen Ihr Depot langfristig wachsen. Ich zeige, wie das Prinzip funktioniert, welche Kosten und Steuern in Deutschland anfallen, worauf es bei der ETF-Auswahl ankommt und wann diese Strategie nicht zu Ihren Zielen passt.
Mit wenigen Einstellungen regelmäßig und breit gestreut investieren
- Automatisierung: Der Broker investiert Ihre Sparrate in einem festen Rhythmus.
- Startbetrag: Viele Anbieter ermöglichen Sparpläne bereits ab 25 Euro monatlich.
- Auswahl: Für den langfristigen Vermögensaufbau sind breit gestreute Welt-ETFs meist sinnvoller als Themenfonds.
- Kosten: Achten Sie auf Sparplangebühren, laufende Fondskosten und den Spread.
- Steuern: Der Sparer-Pauschbetrag beträgt 1.000 Euro pro Person, bei zusammen veranlagten Paaren 2.000 Euro.
- Risiko: Auch ein weltweit gestreuter Aktien-ETF kann zeitweise etwa 50 Prozent verlieren.
Wie ein ETF-Sparplan funktioniert
Ein ETF-Sparplan ist ein automatischer Kaufauftrag für einen börsengehandelten Indexfonds. Sie wählen eine monatliche oder vierteljährliche Sparrate, einen Ausführungstermin und den gewünschten ETF. Der Broker kauft anschließend regelmäßig Anteile für Sie, ohne dass Sie jeden Monat neu handeln müssen.
Der große praktische Vorteil liegt für mich in der Konsequenz. Statt auf den vermeintlich perfekten Einstiegszeitpunkt zu warten, investieren Sie bei hohen und bei niedrigen Kursen. Bei fallenden Kursen erwerben Sie für dieselbe Sparrate mehr Anteile, bei steigenden Kursen entsprechend weniger. Dieses Prinzip wird häufig als Cost-Average-Effekt bezeichnet, es garantiert allerdings keine Rendite.
Vollständige und teilweise Anteile
Viele Anbieter ermöglichen den Kauf von Bruchstücken. Kostet ein ETF-Anteil beispielsweise 120 Euro und Sie sparen 50 Euro, werden nicht zwingend ganze Anteile gekauft. Ihr Depot kann dann einen Teil eines Anteils enthalten. Das macht regelmäßiges Investieren auch mit kleinen Beträgen möglich.
Die Sparrate lässt sich normalerweise jederzeit ändern, pausieren oder beenden. Trotzdem sollte sie nicht so hoch sein, dass Sie bei jeder unerwarteten Rechnung verkaufen müssen. Ein ETF-Sparplan funktioniert am besten mit Geld, das Sie mindestens zehn Jahre entbehren können.
Ausschüttend oder thesaurierend
Bei einem ausschüttenden ETF werden Dividenden regelmäßig auf Ihr Verrechnungskonto überwiesen. Ein thesaurierender ETF legt die Erträge automatisch wieder im Fonds an. Für den langfristigen Vermögensaufbau bevorzuge ich meist die thesaurierende Variante, weil sie ohne zusätzlichen manuellen Kauf auskommt.
Ausschüttende ETFs können trotzdem sinnvoll sein, wenn Sie laufende Erträge wünschen oder psychologisch motivierender finden. Steuerlich sind beide Varianten nicht vollständig gleichgestellt, denn bei thesaurierenden Fonds kann zusätzlich eine Vorabpauschale entstehen.
Welcher ETF für den langfristigen Vermögensaufbau passt
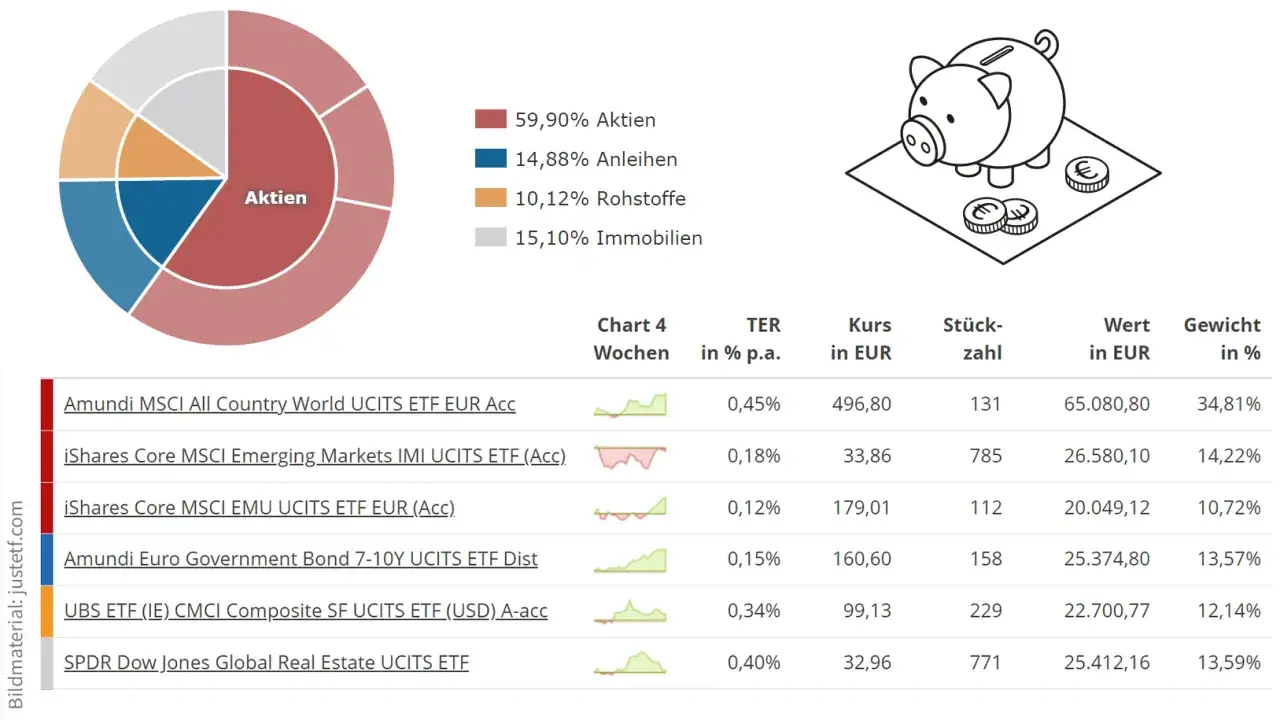
Die wichtigste Entscheidung trifft nicht der Sparrhythmus, sondern der zugrunde liegende Index. Ein ETF ist nur so breit gestreut wie der Index, den er abbildet. Ein Fonds auf einen einzelnen Sektor kann deshalb deutlich riskanter sein als ein ETF mit mehreren tausend Unternehmen aus verschiedenen Ländern und Branchen.
Für viele Einsteiger ist ein globaler Aktien-ETF auf einen marktbreiten Index ein nachvollziehbarer Ausgangspunkt. Indizes wie MSCI ACWI oder FTSE All-World verbinden Industrie- und Schwellenländer. Ein MSCI World konzentriert sich dagegen auf Industrieländer und enthält keine Schwellenländer. Die Verbraucherzentrale nennt für globale Indizes Größenordnungen von ungefähr 3.000 bis 4.000 Unternehmen.
Diese Kriterien prüfe ich vor dem Kauf
- Indexbreite: Wie viele Unternehmen, Länder und Branchen sind enthalten?
- Gesamtkostenquote: Liegen die laufenden Kosten ungefähr zwischen 0,10 und 0,40 Prozent pro Jahr?
- Fondsvolumen: Ein größerer Fonds ist häufig etabliert und leichter handelbar, aber die Größe allein ist kein Qualitätsbeweis.
- Replikationsmethode: Physische ETFs kaufen die Wertpapiere direkt, synthetische ETFs bilden den Index über Tauschgeschäfte nach.
- Fondsdomizil: Der Sitz des Fonds kann für die steuerliche Behandlung und die Quellensteuer relevant sein.
- Tracking Difference: Sie zeigt, wie stark die tatsächliche Wertentwicklung vom Index abweicht.
Ein niedriger Preis ist kein ausreichendes Auswahlkriterium. Ein günstiger Themen-ETF bleibt ein konzentriertes Investment. Was ich bei Anfängern besonders oft sehe, ist eine Sammlung aus ETFs auf künstliche Intelligenz, Wasserstoff, Dividenden und einzelne Länder. Das sieht abwechslungsreich aus, überschneidet sich aber häufig stark und ist meist weniger breit als ein einziger Welt-ETF.
Welche Kosten tatsächlich anfallen
Ein ETF-Sparplan kann sehr günstig sein, aber „kostenlos“ bedeutet nicht automatisch kostenfrei. Sie sollten mindestens drei Kostenarten auseinanderhalten. Die Sparplangebühr betrifft den Kauf, die laufenden Fondskosten werden direkt aus dem Fondsvermögen entnommen und beim Verkauf können erneut Orderkosten entstehen.
| Kostenart | Typische Größenordnung | Worauf Sie achten sollten |
|---|---|---|
| Sparplanausführung | 0 Euro bis etwa 1,5 Prozent | Bei kleinen Raten wirkt eine fixe Gebühr besonders stark. |
| Laufende ETF-Kosten | Etwa 0,10 bis 0,40 Prozent pro Jahr | Sie werden nicht separat abgebucht, sondern im Fonds berücksichtigt. |
| Spread | Abhängig von ETF, Handelsplatz und Tageszeit | Bei liquiden ETFs und normalen Börsenzeiten ist er oft geringer. |
| Verkauf | Je nach Broker unterschiedlich | Prüfen Sie die Gebühren, bevor Sie später Anteile verkaufen. |
Bei einer Sparrate von 50 Euro machen 1,50 Euro fixe Kosten bereits 3 Prozent aus. In diesem Fall kann es sinnvoller sein, 150 Euro vierteljährlich statt 50 Euro monatlich zu investieren, sofern das zu Ihrem Budget passt. Bei prozentualen Gebühren ist dieser Unterschied meist kleiner.
Die laufenden Kosten eines ETFs sind oft niedriger als bei aktiv gemanagten Fonds. Das heißt aber nicht, dass eine höhere Gebühr automatisch schlecht ist. Entscheidend ist, ob der ETF den gewünschten Markt effizient abbildet und wie groß die tatsächliche Abweichung vom Index ausfällt.
So richten Sie den Sparplan sinnvoll ein
Ich würde die Einrichtung nicht mit der ETF-Suche beginnen, sondern mit der persönlichen finanziellen Grundlage. Bevor Geld langfristig investiert wird, sollten kurzfristig benötigte Rücklagen und teure Konsumschulden geklärt sein. Ein Notgroschen von zwei bis drei Monatsausgaben auf einem Tagesgeldkonto kann verhindern, dass Sie bei einer Börsenkorrektur verkaufen müssen.
- Budget festlegen: Wählen Sie eine Rate, die auch bei unerwarteten Ausgaben tragbar bleibt.
- Depot prüfen: Vergleichen Sie Depotführung, Sparplangebühren, ETF-Auswahl und Verkaufsentgelte.
- Index auswählen: Entscheiden Sie zuerst über die gewünschte Streuung und erst danach über den konkreten ETF.
- Ausführung einrichten: Legen Sie Rate, Intervall, Ausführungstag und Referenzkonto fest.
- Freistellungsauftrag erteilen: Damit der Sparer-Pauschbetrag bei der Bank berücksichtigt werden kann.
- Jährlich kontrollieren: Prüfen Sie einmal pro Jahr Kosten, Index, Sparrate und Ihre persönliche Situation.
Eine häufige Fehlentscheidung ist eine zu aggressive Sparrate am Anfang. Wer 300 Euro einrichtet und nach drei Monaten auf 50 Euro reduzieren muss, hat keinen Vorteil gegenüber einem realistischen Start mit 100 Euro. Ich halte eine kleine Rate, die dauerhaft läuft, für wertvoller als ein ambitionierter Plan, der nach kurzer Zeit scheitert.
Lesen Sie auch: MSCI World Health Care ETF - Dein Leitfaden für den Gesundheitssektor
Ein einfaches Rechenbeispiel
Wer 20 Jahre lang monatlich 150 Euro investiert, zahlt insgesamt 36.000 Euro ein. Bei einer angenommenen durchschnittlichen Rendite von 5 Prozent pro Jahr würde daraus rechnerisch ein Endwert von rund 61.700 Euro entstehen, vor Steuern und abhängig von den tatsächlichen Kosten.
Diese Zahl ist keine Prognose. Die Rendite kommt nicht gleichmäßig jeden Monat, und zwischenzeitliche Verluste sind normal. Das Beispiel zeigt vor allem, wie stark Sparrate und Zeit zusammenwirken. Schon eine Erhöhung auf 250 Euro monatlich würde unter derselben Modellannahme zu rund 102.800 Euro führen.
Steuern auf ETF-Erträge in Deutschland
Bei einem deutschen Depot führt der Anbieter die fällige Kapitalertragsteuer normalerweise automatisch ab. Steuerpflichtig können Ausschüttungen, Vorabpauschalen und Gewinne beim Verkauf sein. Der Grundsatz ist einfach, die Details werden mit wachsendem Depot allerdings wichtiger.
Der Sparer-Pauschbetrag liegt bei 1.000 Euro pro Person. Für zusammen veranlagte Ehepaare und eingetragene Lebenspartner sind es 2.000 Euro. Damit die Bank diesen Freibetrag direkt berücksichtigt, müssen Sie einen Freistellungsauftrag einrichten und gegebenenfalls auf mehrere Banken verteilen.
Auf steuerpflichtige Kapitalerträge fallen grundsätzlich 25 Prozent Abgeltungssteuer sowie Solidaritätszuschlag und gegebenenfalls Kirchensteuer an. Bei steuerlich als Aktienfonds eingestuften ETFs sind in Deutschland häufig 30 Prozent der Erträge teilfreigestellt. Das bedeutet nicht, dass 30 Prozent der Steuer erstattet werden, sondern dass dieser Anteil der Erträge nicht besteuert wird.
Bei thesaurierenden ETFs kann eine Vorabpauschale anfallen. Sie ist eine steuerliche Vorauszahlung auf bestimmte noch nicht ausgeschüttete Erträge. In Jahren mit schwacher oder negativer Wertentwicklung kann die tatsächliche Belastung geringer ausfallen oder entfallen. Der Broker verwendet dafür in der Regel das Guthaben auf dem Verrechnungskonto.
Ich würde deshalb nicht kurz vor dem Jahreswechsel hektisch ETFs kaufen oder verkaufen, nur um Steuern zu optimieren. Wichtiger sind ein korrekt eingerichteter Freistellungsauftrag, ausreichend Liquidität auf dem Verrechnungskonto und ein langfristig passender Fonds.
Welche Risiken Sie realistisch einplanen müssen
Ein ETF ist kein Sparbuch und ein Sparplan beseitigt das Marktrisiko nicht. Bei einem Aktien-ETF schwankt der Wert täglich. Selbst breit gestreute globale Aktienmärkte können zeitweise um 40 bis 50 Prozent fallen. Historische Verlustphasen dauerten teilweise viele Jahre, weshalb Aktien-ETFs für kurzfristige Ziele ungeeignet sind.
Wenn Sie das Geld in drei Jahren für eine Immobilie, ein Auto oder eine größere Ausbildung brauchen, gehört es nicht vollständig in einen Aktien-ETF. Für einen Anlagehorizont von zehn Jahren oder mehr kann die Strategie besser passen, aber auch dann sollten Sie kurz vor dem Ziel schrittweise risikoärmere Anlagen berücksichtigen.
Ein weiterer Fehler ist die Annahme, dass „weltweit“ automatisch gleichmäßig verteilt bedeutet. Viele Weltindizes enthalten einen hohen Anteil an US-Unternehmen. Das ist marktkapitalisierungsbedingt und nicht zwingend ein Mangel, sollte Ihnen aber bewusst sein.
Auch Währungsrisiken, politische Ereignisse, Änderungen der Indexzusammensetzung und die konkrete Replikationsmethode spielen eine Rolle. Für den privaten Vermögensaufbau muss man nicht jede technische Einzelheit analysieren, aber die wesentlichen Risiken sollten vor dem Kauf verstanden sein.
Was ich bei der Umsetzung vermeiden würde
- Häufiges Wechseln: Ein anderer ETF ist nicht automatisch besser, nur weil er im letzten Jahr stärker gestiegen ist.
- Themenhopping: Trendfonds können als kleine Beimischung interessant sein, ersetzen aber meist keine breite Basis.
- Panikverkäufe: Ein Kursrückgang ist bei Aktien normal und kein automatisches Signal zum Ausstieg.
- Kosten ignorieren: Eine fixe Gebühr von wenigen Euro kann bei kleinen Raten einen großen Teil der Einzahlung auffressen.
- Notgroschen investieren: Kurzfristige Rücklagen sollten nicht von der Börsenentwicklung abhängen.
- Rendite versprechen lassen: Vergangene Wertentwicklungen sind keine verlässliche Vorhersage für die Zukunft.
Die beste Lösung ist nicht zwingend die technisch ausgefeilteste. In vielen Fällen reicht ein kostengünstiger, breit gestreuter ETF, eine tragbare Sparrate und die Bereitschaft, den Plan auch in schwachen Börsenphasen beizubehalten.
Der sinnvollste nächste Schritt für Ihren ETF-Sparplan
Starten Sie mit einer Rate, die sich dauerhaft in Ihr Budget einfügt, und legen Sie vorher fest, wofür das Geld gedacht ist. Vermögensaufbau, Altersvorsorge und ein kurzfristiges Sparziel brauchen nicht dieselbe Anlagestrategie.
Wenn Sie einen passenden Welt-ETF, niedrige Gesamtkosten und einen ausreichend langen Anlagehorizont miteinander verbinden, entsteht ein unkompliziertes System. Die eigentliche Leistung besteht dann weniger im monatlichen Klicken als darin, den Plan ruhig weiterlaufen zu lassen, die Sparrate mit dem Einkommen anzupassen und die eigenen Erwartungen realistisch zu halten.