Beim Blick auf das PAYBACK-Konto stellt sich schnell die Frage, ob sich gesammelte Punkte direkt in Geld umwandeln lassen oder nur für Gutscheine und Prämien taugen. Die Auszahlung auf das eigene Bankkonto ist möglich, allerdings gelten dafür einige Voraussetzungen. Ich zeige dir den genauen Ablauf, den Gegenwert der Punkte, sinnvolle Alternativen und die häufigsten Stolperfallen.
Die wichtigsten Fakten zur Auszahlung deiner PAYBACK-Punkte
- 1 Punkt entspricht 1 Cent, 1.000 Punkte haben also einen Wert von 10 Euro.
- Für die Einlösung brauchst du in der Regel mindestens 200 Punkte.
- Das Geld wird nach Bestätigung auf das hinterlegte Bankkonto überwiesen.
- Die Gutschrift erfolgt normalerweise innerhalb weniger Tage.
- Elektronische Einkaufsgutscheine lassen sich nicht auszahlen und sind an den gewählten Partner gebunden.
Die direkte Auszahlung auf das Bankkonto ist der klarste Weg
Ja, du kannst deine PAYBACK-Punkte in Bargeld umwandeln und dir den entsprechenden Betrag überweisen lassen. Der Gegenwert ist einfach berechnet: 100 Punkte entsprechen 1 Euro. Aus 5.000 Punkten werden somit 50 Euro, aus 12.500 Punkten 125 Euro.
Ich halte die Überweisung für die flexibelste Variante, weil du danach selbst entscheidest, wofür du das Geld verwendest. Es gibt keine Bindung an einen bestimmten Händler und keinen Gutschein, der später eingelöst werden muss.
So funktioniert die Auszahlung
- Logge dich in dein persönliches PAYBACK-Konto ein.
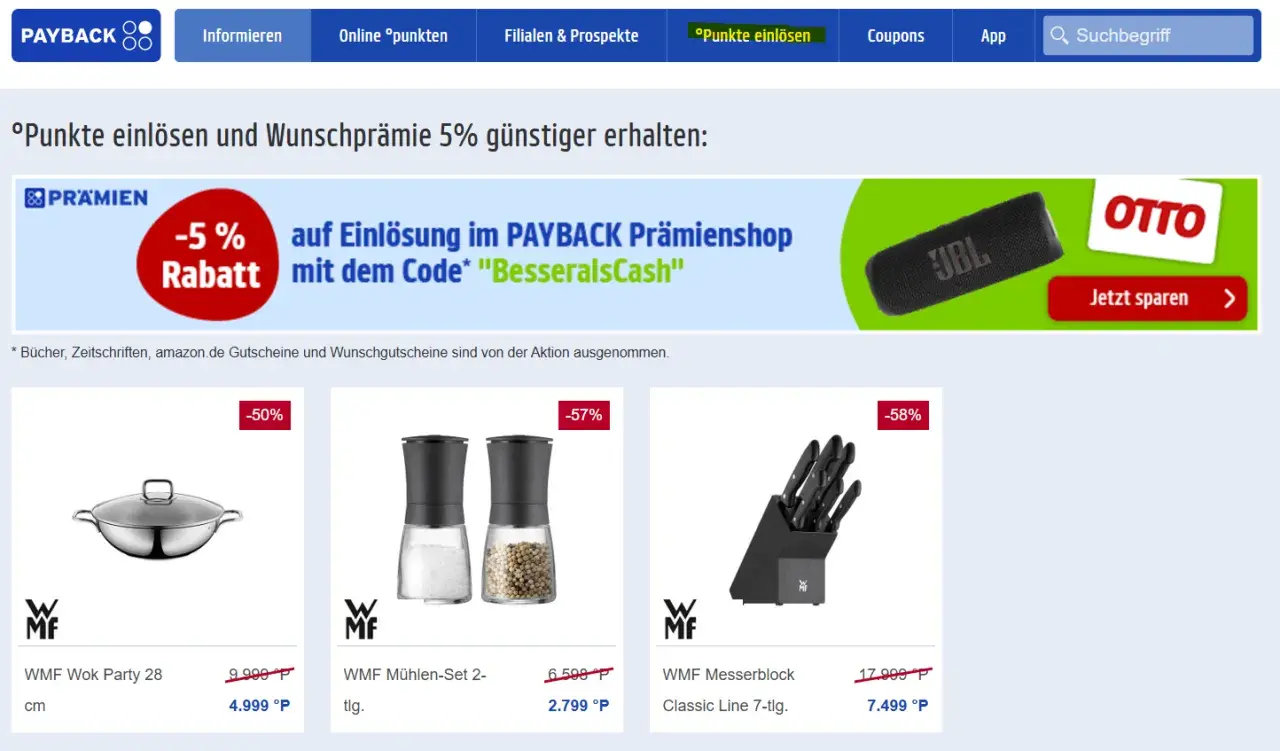
- Öffne den Bereich für die Einlösung der Punkte in Bargeld.
- Wähle aus, wie viele Punkte du einlösen möchtest.
- Prüfe die hinterlegte Bankverbindung sorgfältig.
- Bestätige die Überweisung.
Der Betrag wird laut PAYBACK innerhalb weniger Tage gutgeschrieben. Eine sofortige Barauszahlung an der Kasse ist damit allerdings nicht gemeint. Das Geld landet auf dem Bankkonto und nicht direkt in deiner Hand.
Diese Voraussetzungen solltest du prüfen
Für die meisten Einlösungen brauchst du mindestens 200 Punkte. Außerdem müssen die Punkte tatsächlich verfügbar sein. Punkte aus Online-Einkäufen oder Coupons können zunächst gesperrt sein, weil Retouren oder nachträgliche Stornierungen berücksichtigt werden. Erst nach Ablauf der Sperrfrist stehen sie für die Auszahlung bereit.
Auch das Empfängerkonto kann eine Rolle spielen. Bei bestimmten Kontomodellen, unter anderem einigen Konten mit Referenzkonto-Regeln, kann die Überweisung scheitern. Wer ein Depot-Verrechnungskonto oder ein spezielles Fintech-Konto nutzt, sollte deshalb vorher prüfen, ob es als Zahlungsempfänger akzeptiert wird.
Wie viel Geld deine Punkte tatsächlich wert sind
Der rechnerische Wert der Punkte ist transparent. Entscheidend ist aber, dass du ihn nicht mit einer zusätzlichen Rendite verwechselst. PAYBACK-Punkte sind ein Rabatt auf frühere Ausgaben, kein Investment und kein Zinsguthaben.
| Punktestand | Geldwert | Praktische Bedeutung |
|---|---|---|
| 200 Punkte | 2 Euro | Mindestens üblicher Einlösebetrag |
| 1.000 Punkte | 10 Euro | Kleiner Betrag für Einkauf oder Sparziel |
| 5.000 Punkte | 50 Euro | Spürbare Rückzahlung auf das Konto |
| 10.000 Punkte | 100 Euro | Sinnvoll für Rücklage oder geplante Ausgaben |
Meine persönliche Faustregel lautet: Bei kleinen Beträgen lohnt sich die Auszahlung vor allem dann, wenn du das Geld direkt für einen ohnehin geplanten Einkauf oder deine Sparrate nutzt. Wer 2 Euro auszahlt und das Geld anschließend unbewusst ausgibt, hat finanziell wenig gewonnen.
Anders sieht es bei größeren Guthaben aus. Eine Auszahlung von 50 oder 100 Euro kann beispielsweise als kleiner Baustein für den Notgroschen dienen. Wichtig bleibt, dass du für die Punkte nicht extra einkaufst, denn dann wird aus einem Rabatt schnell eine zusätzliche Ausgabe.
Gutschein, Einkauf oder Überweisung im Vergleich
Nicht immer ist Bargeld die beste Lösung. Wenn du ohnehin regelmäßig bei einem bestimmten PAYBACK-Partner einkaufst, kann ein Einkaufsgutschein genauso praktisch sein. Der Unterschied liegt vor allem in der Flexibilität.
| Option | Vorteil | Nachteil |
|---|---|---|
| Banküberweisung | Frei verwendbares Geld | Gutschrift erst nach einigen Tagen |
| Einkaufsgutschein | Direkt beim Partner einsetzbar | Keine Auszahlung und meist nicht übertragbar |
| Einlösung an der Kasse | Sofortige Verrechnung mit dem Einkauf | Nur bei teilnehmenden Partnern und teils mit Limits |
| Prämie oder Online-Gutschein | Große Auswahl an Produkten und Marken | Wert und Bedingungen können je nach Angebot variieren |
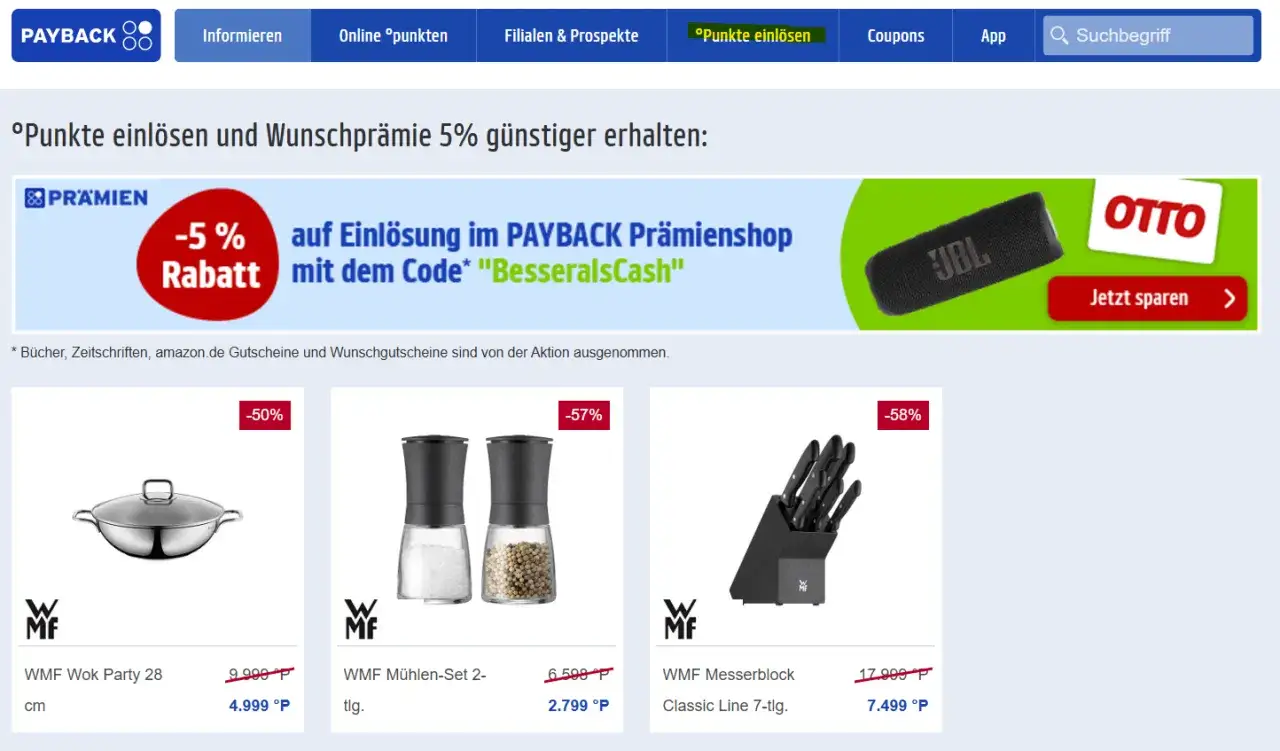
Elektronische Einkaufsgutscheine können beispielsweise in Beträgen wie 200, 500 oder 1.000 Punkten aktiviert werden. Sie werden dem Kundenkonto gutgeschrieben und beim nächsten Einkauf beim ausgewählten Partner verrechnet. Ein Restbetrag kann je nach System für einen späteren Einkauf bestehen bleiben.
Der Haken ist eindeutig: Ein solcher Gutschein kann normalerweise weder in Bargeld umgewandelt noch als Restbetrag ausgezahlt werden. Außerdem gilt er nur bei dem Partner, für den du ihn aktiviert hast. Wenn du dort selten einkaufst, ist die Überweisung auf das Bankkonto meist die bessere Wahl.
Bei einigen Partnern kannst du Punkte auch direkt an der Kasse einsetzen. Das ist praktisch, wenn du den Betrag sofort mit deinem Einkauf verrechnen möchtest. Die Verfügbarkeit, der maximale Punktebetrag und die technische Umsetzung können sich jedoch je nach Filiale und Partner unterscheiden.
Diese Fehler machen die Auszahlung unnötig kompliziert
Der häufigste Fehler ist eine ungeprüfte Bankverbindung. Eine alte Kontonummer oder ein Konto, das keine solchen Überweisungen empfangen kann, verzögert die Auszahlung. Vor der Bestätigung sollte ich deshalb immer kontrollieren, ob IBAN und Kontoinhaber korrekt hinterlegt sind.
Gesperrte Punkte zu früh einplanen
Wenn Punkte noch als gesperrt angezeigt werden, sind sie nicht automatisch verloren. Sie stehen lediglich noch nicht zur Verfügung. Das passiert häufig bei Online-Bestellungen, weil PAYBACK eine mögliche Retoure oder Stornierung abwarten muss.
Den Punkteverfall übersehen
PAYBACK-Punkte sind grundsätzlich 36 Monate ab der Gutschrift gültig. Danach können sie zum 30. September des jeweiligen Jahres verfallen. In der App und im Punktekonto wird angezeigt, welche Punkte gefährdet sind.
Wer eine Auszahlung plant, sollte nicht bis zum letzten Tag warten. Rund um den Stichtag kann die Anzeige des Punktestands vorübergehend abweichen. Entscheidend ist, dass der Einlösewunsch rechtzeitig eingegangen ist.
Lesen Sie auch: Angst vor Geld ausgeben – Psychologie & 6 Schritte zur Lösung
Für Punkte mehr ausgeben als geplant
Ein Coupon mit Extra-Punkten wirkt schnell wie geschenktes Geld. Tatsächlich entsteht der Vorteil nur, wenn du das Produkt ohnehin kaufen wolltest. Ich würde Punkteaktionen deshalb immer gegen den normalen Einkauf prüfen und nicht gegen den vermeintlichen Rabatt allein.
So nutzt du das Geld sinnvoll für deine Finanzen
Die Auszahlung ist klein, kann aber zu einer guten Gewohnheit werden. Statt den Betrag direkt für spontane Käufe zu verwenden, kannst du ihn auf ein Tagesgeldkonto überweisen, für eine geplante Rechnung zurücklegen oder als zusätzliche Sparrate verbuchen.
Bei 10 Euro macht das kaum einen Unterschied. Wenn sich aber über mehrere Monate 50 oder 100 Euro ansammeln, entsteht daraus eine nützliche Rücklage. Gerade bei unregelmäßigen Einnahmen oder einem engen Haushaltsbudget ist diese Form des automatischen Kleinsparens erstaunlich wirkungsvoll.
Für die Entscheidung hilft eine einfache Reihenfolge. Erst prüfe ich, ob die Punkte bald verfallen, dann ob ein Gutschein einen echten Mehrwert bietet, und erst danach entscheide ich zwischen Überweisung und direkter Verrechnung. So bleibt der Bonus ein Werkzeug für meine Finanzplanung und wird nicht zum Anlass für zusätzliche Ausgaben.
Wann die Auszahlung deiner PAYBACK-Punkte wirklich sinnvoll ist
Die Überweisung auf das Bankkonto passt am besten, wenn du maximale Freiheit möchtest, die Punkte nicht an einen Händler binden willst oder bereits ein konkretes Sparziel hast. Ein Gutschein kann dagegen sinnvoll sein, wenn du beim jeweiligen Partner ohnehin regelmäßig einkaufst und das Guthaben zeitnah vollständig nutzt.
Unterm Strich ist der Weg unkompliziert: Punktestand prüfen, verfügbare Punkte auswählen, Bankverbindung kontrollieren und die Überweisung bestätigen. Behalte dabei den 1-Cent-Wert pro Punkt, mögliche Sperrfristen und den Punkteverfall im Blick, dann holst du aus deinem Bonus den praktischen Nutzen heraus, ohne ihn mit echtem Vermögensaufbau zu verwechseln.