Wer Bargeld abheben möchte, braucht meist nur Karte und PIN, doch bei Gebühren, Limits und dem richtigen Abhebeort gibt es einige Stolperfallen. Ich zeige, wie die Auszahlung am Geldautomaten, in der Filiale, an der Ladenkasse und über ein Brokerkonto funktioniert und worauf ich bei Sicherheit und Kosten besonders achte.
Die wichtigsten Punkte für eine sichere Auszahlung
- Geldautomaten sind meist der schnellste Weg, aber nicht jeder Automat arbeitet kostenlos mit jeder Karte.
- Gebühren hängen vom Kontomodell, Automatenbetreiber, Kartenanbieter und teilweise vom Land ab.
- Abhebelimits gelten pro Tag oder Woche und können bei Bedarf vorübergehend angepasst werden.
- Große Beträge sollten bei der Bankfiliale vorher bestellt werden, damit ausreichend Scheine verfügbar sind.
- Brokerkonten ermöglichen die Auszahlung normalerweise nicht direkt in bar. Das Geld wird zuerst auf ein Girokonto überwiesen.
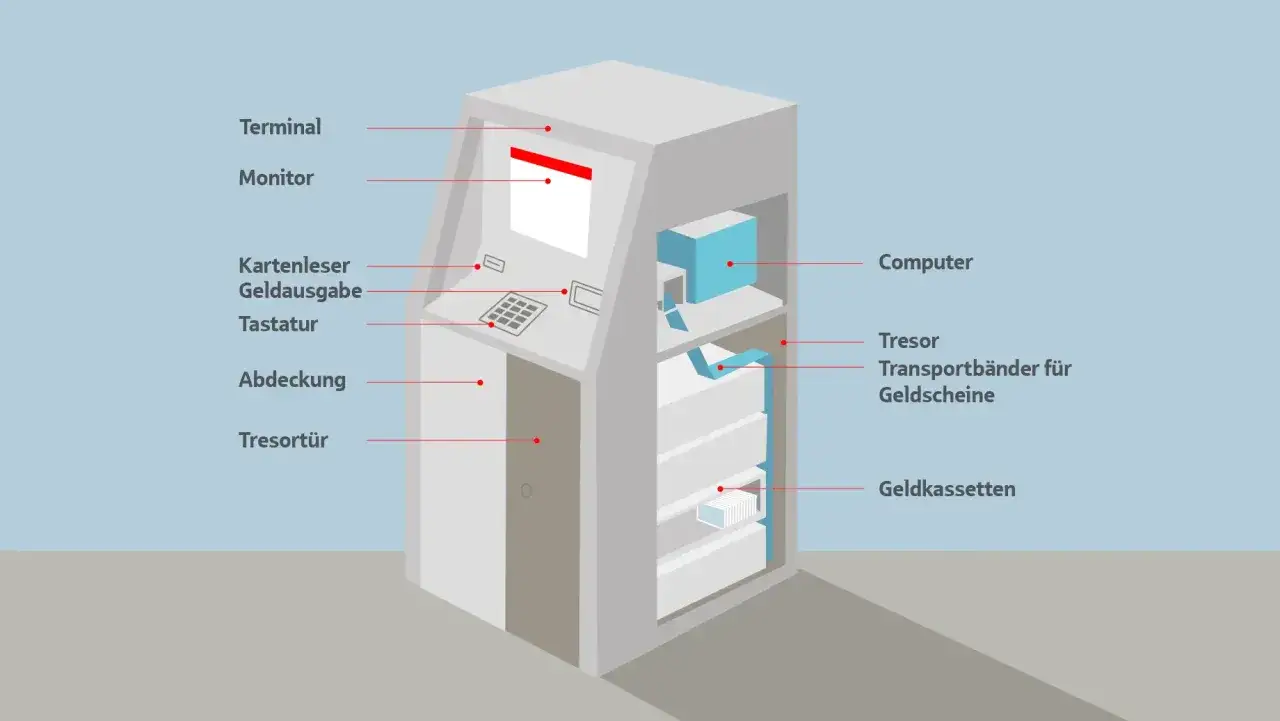
Welche Wege für Bargeld wirklich praktisch sind
Der klassische Geldautomat bleibt für die meisten Menschen die einfachste Lösung. Mit einer Debitkarte, etwa einer girocard oder Visa Debit, wird der Betrag direkt oder zeitnah vom Girokonto abgebucht. Kreditkarten funktionieren ebenfalls häufig, können aber je nach Vertrag als kostenpflichtige Bargeldverfügung behandelt werden.
Daneben gibt es drei weitere Möglichkeiten. In einer Bankfiliale erhalten Sie Geld am Schalter, im Einzelhandel ist eine Auszahlung an der Kasse möglich und bei manchen Banken lässt sich Bargeld mit einer mobilen Banking-App vorbereiten. Welche Variante sinnvoll ist, hängt vor allem von Betrag, Öffnungszeiten und Gebühren ab.
| Möglichkeit | Geeignet für | Worauf es ankommt |
|---|---|---|
| Geldautomat | kleine und mittlere Beträge | Karte, PIN, Tageslimit und mögliche Fremdgebühr |
| Bankschalter | größere Beträge oder besondere Situationen | Ausweis, Kontozugang und eventuell Vorbestellung |
| Ladenkasse | kleine Beträge beim Einkauf | teilnehmender Händler, Mindestkauf und passende Karte |
| Brokerkonto | Auszahlung von Anlagegeld | Überweisung auf ein Girokonto vor der Barauszahlung |
Beim Einkauf an der Kasse sind die Bedingungen nicht überall gleich. Manche Händler verlangen einen Mindestumsatz, andere begrenzen die Auszahlung auf einen festen Betrag. Für einen spontanen Bedarf von 20 oder 50 Euro kann das praktisch sein, als Ersatz für einen größeren Bankbesuch taugt diese Methode aber kaum.
So funktioniert die Auszahlung am Geldautomaten
Ich halte den Ablauf bewusst einfach, denn die meisten Fehler passieren nicht bei der Bedienung, sondern durch Unachtsamkeit. Suchen Sie möglichst einen Automaten Ihrer eigenen Bank oder eines bekannten Verbunds und prüfen Sie zunächst, ob die angezeigte Sprache und der Standort vertrauenswürdig wirken.
- Stecken Sie die Karte ein oder halten Sie sie kontaktlos an das Lesegerät.
- Geben Sie die PIN verdeckt ein und achten Sie darauf, dass niemand über die Schulter schaut.
- Wählen Sie den gewünschten Betrag oder geben Sie einen eigenen Betrag ein.
- Prüfen Sie die angezeigte Gebühr und bestätigen Sie nur, wenn die Kosten für Sie akzeptabel sind.
- Entnehmen Sie Karte, Bargeld und Beleg vollständig, bevor Sie den Automaten verlassen.
Bei einer Auszahlung im Ausland erscheint häufig die Frage, ob der Automat sofort in Euro abrechnen soll. Ich lehne diese sogenannte sofortige Währungsumrechnung meistens ab und wähle die Abrechnung in der Landeswährung. Dann übernimmt in der Regel die eigene Bank oder der Kartenanbieter die Umrechnung, was je nach Vertrag günstiger sein kann. Garantiert ist das allerdings nicht, deshalb sollten die Konditionen der Karte bekannt sein.
Wird die Karte eingezogen oder der Vorgang abgebrochen, sollten Sie nicht mehrfach hektisch dieselbe PIN ausprobieren. Sperren Sie die Karte über die Banking-App oder den Sperrnotruf und kontaktieren Sie Ihre Bank. Ein abgebrochener Vorgang bedeutet nicht automatisch, dass kein Geld abgebucht wurde. Deshalb kontrolliere ich in solchen Fällen immer zeitnah den Kontostand.
Gebühren und Limits richtig einschätzen
Ob die Auszahlung kostenlos ist, entscheidet nicht allein der Automat. Maßgeblich sind das Kontomodell, die verwendete Karte, der Betreiber des Automaten und manchmal auch das Land, in dem Sie sich befinden. Die BaFin weist im Kontenvergleich deshalb ausdrücklich darauf hin, an wie vielen Automaten eine Auszahlung mit der zum Konto gehörenden Karte unentgeltlich möglich ist.
Eine Gebühr muss normalerweise vor der endgültigen Bestätigung angezeigt werden. Sehen Sie dort einen Betrag, den Sie nicht erwartet haben, können Sie den Vorgang abbrechen und einen anderen Automaten suchen. Bei einer gebührenpflichtigen Abhebung in Deutschland können durchaus mehrere Euro zusammenkommen. In einer Verbraucherstudie der Deutschen Bundesbank lag die durchschnittliche Gebühr bei der letzten gebührenpflichtigen Auszahlung bei 4,62 Euro.
Besonders teuer wird es, wenn mehrere Kosten gleichzeitig anfallen. Denkbar sind eine Fremdautomatengebühr, ein Entgelt des Kartenanbieters und bei einer Auszahlung in fremder Währung zusätzlich ein Wechselkursaufschlag. Eine einzelne große Auszahlung kann deshalb günstiger sein als mehrere kleine, sofern das persönliche Sicherheitsgefühl und das Kontolimit dazu passen.
Lesen Sie auch: Bankleitzahl (BLZ) - Was sie ist & warum sie noch zählt
Wie hoch ist das Abhebelimit?
Ein allgemeingültiger Betrag existiert nicht. Viele Banken setzen ein tägliches Limit im Bereich von einigen hundert Euro bis etwa 1.000 Euro, andere erlauben höhere oder niedrigere Beträge. Zusätzlich kann der einzelne Automat wegen seines Bargeldbestands ein niedrigeres Limit haben.
Benötigen Sie beispielsweise 1.500 Euro für eine Anschaffung, ist die Auszahlung am Automaten nicht automatisch möglich. Prüfen Sie zuerst das verfügbare Tageslimit, die Deckung des Kontos und die Möglichkeit einer temporären Erhöhung in der App. Bei größeren Summen ist der Bankschalter meist verlässlicher, allerdings sollte das Geld oft ein bis mehrere Bankarbeitstage vorher bestellt werden.
Bankfiliale, Ladenkasse oder Automat
Der Automat ist schnell und außerhalb der Filialzeiten verfügbar. Dafür gibt es technische Grenzen und ein höheres Risiko, wenn Karte oder PIN kompromittiert wurden. Am Schalter können Mitarbeitende bei größeren Beträgen helfen, doch Filialen werden seltener und verlangen je nach Preisverzeichnis möglicherweise ein separates Entgelt.
| Option | Vorteil | Nachteil |
|---|---|---|
| Eigener Geldautomat | meist günstig und schnell | begrenztes Limit und technische Ausfälle |
| Fremder Geldautomat | leicht erreichbar | mögliche Zusatzgebühr |
| Bankfiliale | geeignet für hohe Beträge | Öffnungszeiten, Wartezeit und mögliche Kosten |
| Ladenkasse | praktisch beim täglichen Einkauf | kleine Beträge und Händlerbedingungen |
Meine praktische Regel lautet deshalb: Für den normalen Alltag nutze ich einen kostenlosen Automaten im eigenen Bankennetz. Für einen größeren Betrag kündige ich den Besuch bei der Filiale vorher an. Die Ladenkasse sehe ich als Notlösung für kleine Summen, nicht als vollwertigen Ersatz für das eigene Konto.
Was bei Banken und Brokern anders läuft
Bei einem klassischen Girokonto ist die Sache direkt. Das Guthaben liegt auf dem Konto und kann mit einer passenden Karte in Scheinen ausgezahlt werden. Bei einem Brokerkonto besteht das Guthaben dagegen häufig aus nicht investiertem Verrechnungsgeld oder Wertpapieren. Eine Debitkarte des Brokers bedeutet nicht automatisch, dass jede Barauszahlung kostenlos oder überhaupt vorgesehen ist.
Wer Geld aus einem Depot benötigt, verkauft zunächst die gewünschten Wertpapiere oder nutzt vorhandenes Verrechnungsguthaben. Danach wird der Betrag auf ein Referenzkonto überwiesen. Erst dort erfolgt die Auszahlung am Geldautomaten oder Schalter. Je nach Broker dauert die Überweisung einen Bankarbeitstag oder länger, besonders wenn vorher ein Wertpapierverkauf abgewickelt werden muss.
Ein häufiger Denkfehler ist, den Depotwert mit sofort verfügbarem Bargeld gleichzusetzen. Ein ETF im Wert von 2.000 Euro ist kein Bargeldbestand, sondern muss erst verkauft werden. Dabei können Kursverluste, Handelskosten und steuerliche Folgen entstehen. Für kurzfristige Ausgaben halte ich deshalb eine separate Liquiditätsreserve auf dem Giro- oder Tagesgeldkonto für sinnvoll.
Sicherheit bei der Auszahlung
Die PIN gehört niemals auf einen Zettel im Kartenfach und sollte auch nicht in der Banking-App als ungeschützter Hinweis stehen. Decken Sie das Tastenfeld ab, lassen Sie sich nicht von fremden Personen ablenken und brechen Sie den Vorgang ab, wenn der Kartenleser oder die Tastatur ungewöhnlich aussieht.
Nach der Auszahlung sollten Sie das Geld nicht direkt vor dem Automaten zählen. Stecken Sie Scheine und Karte ein und gehen Sie erst an einen sicheren Ort. Bei hohen Beträgen empfiehlt es sich, den Weg vorher zu planen und die Summe nicht unnötig öffentlich zu zeigen.
Wenn die Karte verloren geht, gestohlen wird oder der Verdacht auf Missbrauch besteht, zählt jede Minute. Sperren Sie die Karte sofort über die Bank oder den zentralen Sperrdienst und prüfen Sie die Kontobewegungen. Unbekannte Abhebungen sollten Sie unverzüglich melden, auch wenn der Betrag zunächst klein wirkt.
Mit einem einfachen Check vermeiden Sie die meisten Kosten
Vor der Auszahlung prüfe ich drei Dinge. Erstens nutze ich, wenn möglich, den Automaten meiner Bank. Zweitens kontrolliere ich das Tageslimit und den Kontostand. Drittens breche ich den Vorgang ab, sobald eine unerwartete Gebühr oder eine ungünstige Währungsumrechnung erscheint.
Für kleine Beträge ist der Automat oder die Ladenkasse bequem. Für mehrere hundert Euro und besonders für Summen ab etwa 1.000 Euro sollte die Planung wichtiger werden als die Geschwindigkeit. Wer Girokonto und Broker sauber trennt, Gebühren vor der Bestätigung liest und bei ungewöhnlichen Vorgängen sofort reagiert, hat im Alltag deutlich weniger Ärger und behält die Kontrolle über sein Geld.